CFE à Paris : base minimum à 399 €, exonérations et domiciliation
La CFE à Paris intéresse de nombreux entrepreneurs, car le montant varie selon la commune de domiciliation.
La CFE à Paris intéresse de nombreux entrepreneurs, car le montant varie selon la commune de domiciliation. Pour une micro-entreprise, une société de conseil, une profession libérale ou une TPE sans local important, l’enjeu est clair : comprendre la base de calcul, vérifier les exonérations possibles et éviter une cotisation mal anticipée.
Comprendre la CFE avant de regarder le montant parisien
La Cotisation Foncière des Entreprises est un impôt local dû par la plupart des entreprises et des indépendants qui exercent une activité professionnelle non salariée. Elle fait partie de la Contribution Économique Territoriale, avec la CVAE, qui concerne les entreprises au-delà de 500 000 € de chiffre d’affaires.
Le point essentiel tient au territoire : la CFE dépend de la commune où l’entreprise est imposée, le plus souvent celle du siège social ou du principal établissement. Deux entreprises similaires peuvent donc payer des montants différents si l’une est domiciliée à Paris et l’autre dans une commune au taux plus élevé.
Le paiement intervient en principe au 15 décembre. Un acompte au 15 juin peut être demandé lorsque la CFE de l’année précédente dépasse 3 000 €. L’avis est disponible dans l’espace professionnel sur impots.gouv.fr.
Base de calcul : valeur locative ou base minimum
Le cas d’un local professionnel
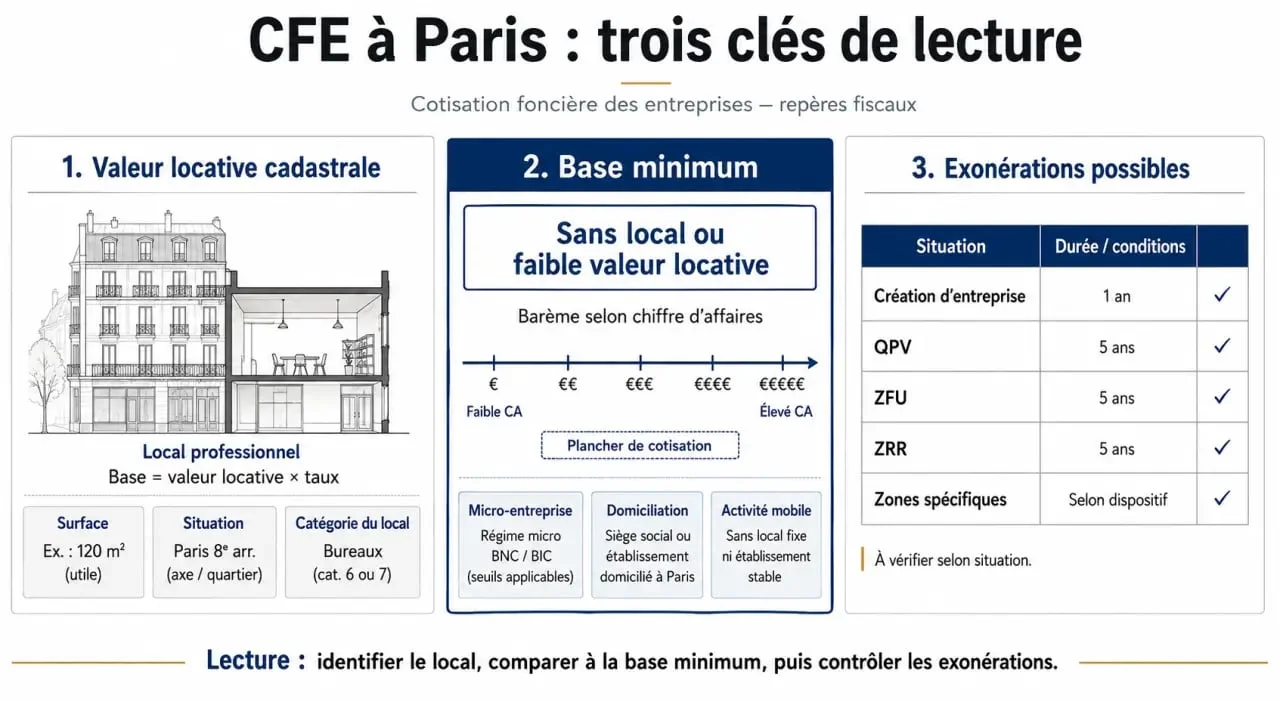
Lorsque l’entreprise utilise un local, la CFE est calculée à partir de sa valeur locative cadastrale. Cette base est ensuite multipliée par le taux voté par la commune ou l’EPCI. À ce montant peuvent s’ajouter des taxes additionnelles et des frais de gestion, ce qui explique qu’un calcul rapide ne corresponde pas toujours exactement à l’avis final.
À Paris, le taux de CFE est souvent présenté comme l’un des plus bas de France, autour de 16,52 % à 17,86 %, alors qu’une moyenne nationale d’environ 25,3 % est évoquée et que d’autres villes se situent fréquemment entre 20 % et 35 %. Certaines communes peuvent même approcher 50 %.
Le cas sans local ou avec une faible valeur locative
Beaucoup d’indépendants, consultants, freelances ou dirigeants domiciliés chez eux n’ont pas de véritable local professionnel. Dans ce cas, ou lorsque la valeur locative est très faible, l’administration applique une base minimum fixée localement selon le chiffre d’affaires.
À Paris, la base minimum indiquée pour un chiffre d’affaires inférieur à 100 000 € est de 399 €. Pour de petites structures, cela peut conduire à une CFE estimée autour de 69 à 77 € par an, hors variations liées aux frais, aux taxes additionnelles ou à la situation exacte du contribuable.
Comprendre l’avis d’imposition sans se tromper de variable
La CFE suit plusieurs paramètres en même temps : adresse déclarée, local utilisé, chiffre d’affaires, année de création et éventuelle zone d’implantation. Si la domiciliation change, si le siège n’a pas été actualisé ou si une exonération n’a pas été prise en compte, l’avis peut afficher un montant inattendu. Avant toute contestation, il faut donc vérifier la commune retenue, la base appliquée et les allègements éventuels.
Bases minimales et seuils : ce qui change avec le chiffre d’affaires
La base minimum n’est pas choisie librement par l’entreprise. Elle dépend d’un barème national encadré, puis des décisions locales. Le chiffre d’affaires joue un rôle central : plus il augmente, plus la base minimum potentielle peut être élevée.
| Situation | Effet sur la CFE |
|---|---|
| Chiffre d’affaires inférieur à 5 000 € pour un micro-entrepreneur | Exonération de CFE si les conditions sont réunies |
| Petite structure avec CA inférieur à 100 000 € à Paris | Base minimum parisienne indiquée à 399 € |
| Entreprise avec local professionnel | Calcul prioritaire sur la valeur locative, sauf application de la base minimum |
| CFE précédente supérieure à 3 000 € | Acompte possible au 15 juin |
Il faut distinguer trois notions souvent confondues : la base d’imposition, le taux communal et le montant final. Une base faible peut produire une cotisation modérée, mais le total dépend aussi des taxes additionnelles, par exemple la contribution CCI/CMA sur certaines activités, annoncée à 1,12 % en 2026, ainsi que des frais de gestion qui varient selon le bénéficiaire.
Exonérations de CFE : automatiques, temporaires ou à demander
Création d’entreprise et deuxième année
La première année d’activité bénéficie d’une exonération totale de CFE. La deuxième année, la base d’imposition est réduite de 50 %. Ces deux règles sont importantes pour anticiper le passage d’une première année sans cotisation à un premier avis significatif l’année suivante.
La déclaration initiale 1447-C-SD doit être déposée avant le 31 décembre de l’année de création. En cas de modification nécessitant une mise à jour, la déclaration 1447-M-SD est en principe à transmettre avant le 2e jour ouvré suivant le 1er mai.
Zones et activités particulières
Des exonérations peuvent aussi dépendre de la zone d’implantation : QPV, ZFU, ZRR, BUD ou ZDP, selon les règles applicables et les dates limites prévues. Les dispositifs BUD sont mentionnés jusqu’au 31 décembre 2026, tandis que les ZDP le sont jusqu’au 31 décembre 2027.
Certaines exonérations sectorielles existent également, mais elles ne sont pas toujours appliquées sans démarche. Il est donc utile de vérifier l’avis, le code d’activité, le lieu d’exercice et les cases déclarées, puis de solliciter le SIE si une exonération semble oubliée.
Pourquoi Paris peut être avantageuse pour une domiciliation
L’avantage parisien ne vient pas d’une absence de CFE, mais d’une combinaison favorable : un taux communal bas, une forte concentration d’entreprises et une base minimum attractive pour de nombreuses petites structures. Pour un entrepreneur sans boutique, sans atelier et sans surface importante, le choix du siège social peut donc influencer directement la cotisation.
La domiciliation à Paris doit toutefois correspondre à une réalité administrative précise : siège déclaré, adresse valable, société de domiciliation agréée le cas échéant, formalités réalisées via le guichet unique de l’INPI et cohérence avec les informations transmises au registre. Un transfert de siège ne change pas seulement une adresse commerciale, il déplace aussi la commune de référence pour la CFE.
Avant de choisir Paris pour optimiser la CFE, il faut comparer le coût global : frais de domiciliation, image souhaitée, contraintes de gestion, éventuel local utilisé ailleurs et montant fiscal attendu. La bonne décision n’est pas seulement la moins chère, c’est celle qui reste cohérente avec l’activité réelle et défendable en cas de contrôle.